Belastingplan
Kabinet presenteert fiscale wijzigingen box 3, koopkracht en sociale zekerheid
Het kabinet heeft een aangepast begrotingsvoorstel naar de Tweede Kamer gestuurd. De voorstellen omvatten aanpassingen in box 3, box 2 en de sociale zekerheid.
Vermogenswinstbelasting
Het kabinet kiest voor een structurele oplossing in box 3 door
Lees meerAanpassingen Btw en accijns
Tarief sierteelt en ballonvaarten
Sierteeltproducten zijn onder meer bloembollen, bloemen, planten en boomkwekerijproducten zoals kerstbomen. Het verlaagde btw-tarief van 9% op deze producten wordt afgeschaft. Vanaf 1 januari 2028 geldt het algemene
Lees meerWijzigingen Overdrachtsbelasting
Verlaging algemeen woningtarief overdrachtsbelasting van 8% naar 7%
Het tarief van de overdrachtsbelasting voor zogenaamde niet-hoofdverblijfwoningen, zoals woningen die investeerders kopen voor de verhuur, wordt verlaagd van 8% naar 7%. Deze
Lees meerWijzigingen Milieubelastingen
Verhoging tarief belasting op leidingwater
Met de belasting op leidingwater wordt er belasting geheven over de levering van leidingwater, al dan niet van drinkwaterkwaliteit. De belasting is tot nu toe beperkt tot de eerste 50.000 m³
Lees meerOverige voorstellen
Minder regels
‘Meer ruimte voor mensen en bedrijven, en een overheid die niet hindert, maar helpt.’ Het kabinet beseft dat dit geen origineel voornemen is, maar de aanpak moet deze keer merkbaar resultaat opleveren. Een eerste stap is:
Lees meerWetsvoorstel Wet Fiscale stimulering start-ups en scale-ups
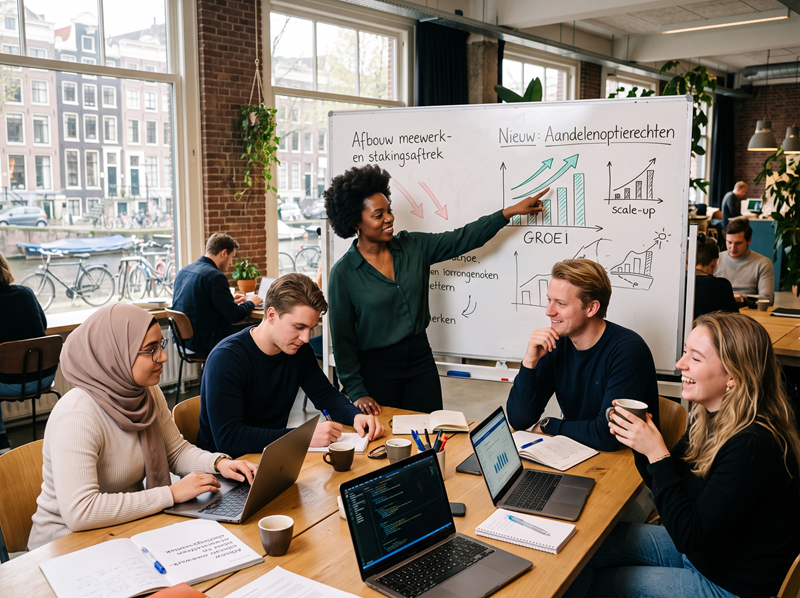
Start-ups en scale-ups hebben vaak niet de financiële middelen om werknemers een concurrerend salaris te bieden. Aandelenopties kunnen hiervoor een oplossing bieden. Het voordeel uit aandelenopties is belast tegen de tarieven van box 1 van de
Lees meerTarieven en heffingskortingen 2027
De tarieven en heffingskortingen in de inkomstenbelasting zien er als volgt uit.
2027
2026
Tarief schijf 1
36,23%
35,7%
Tarief schijf 2
38,16%
37,56%
Tarief schijf 3
49,5%
Aanpassingen IB particulieren en box 2
Specifieke zorgkosten
De regeling aftrek van uitgaven voor specifieke zorgkosten zal worden afgeschaft per 2028. Er komt geen overgangsrecht voor negatieve persoonsgebonden aftrek die samenhangt met de aftrek van uitgaven voor specifieke zorgkosten.
Lees meerAanpassingen ondernemingen
Afschaffen startersaftrek
De startersaftrek is een regeling in de inkomstenbelasting waardoor een ondernemer, die minder dan vijf jaar ondernemer is (starter), onder voorwaarden maximaal drie jaar recht heeft op een extra aftrekpost van maximaal
Lees meerWijzigingen auto
Youngtimerregeling
Het kabinet bouwt de youngtimerregeling geleidelijker af, zodat autobedrijven en ondernemers minder abrupt geraakt worden door stijgende kosten. Deze leeftijdsgrens gaat in 2027 van 16 naar 17 jaar. Per 2028 geldt voor elke auto
Lees meer